
راهکارهای مناسب برای مدیریت مشکلات مالی قبل از ازدواج
قبل از شروع زندگی مشترک، شفاف سازی مالی و برنامه ریزی واقع بینانه می تواند از بسیاری اختلاف ها و استرس های بعدی جلوگیری کند. در این راهنما، قدم به قدم نکات عملی و ساده را می آموزید تا با خیال راحت درباره پول گفتگو کنید، به توافق برسید و نقشه مالی مشترک بچینید.
چرا مدیریت مالی قبل از ازدواج مهم است؟
مدیریت مالی در زندگی مشترک با مدیریت مالی شخصی تفاوت دارد. بعد از ازدواج، الگوی خرج کردن، پس انداز و حتی اولویت ها تغییر می کنند و تصمیم ها اثر مشترک دارند. اگر از همان ابتدا درباره دخل و خرج شفاف و هم نظر شوید، جلوی بسیاری از سوء تفاهم ها، بدهی های بی برنامه و دلخوری ها گرفته می شود.
اثر مشکلات مالی بر رابطه
- افزایش اضطراب و بی خوابی های مالی
- ایجاد دلخوری های طولانی و کاهش اعتماد
- کاهش کیفیت زندگی و محدود شدن تفریح و برنامه های مشترک
چه زمانی و چگونه درباره مسائل مالی حرف بزنیم؟
زمان مناسب گفتگو
بهتر است پیش از ازدواج و پس از چند جلسه آشنایی، یک یا چند گفتگوی اختصاصی مالی داشته باشید. هرچه زودتر و شفاف تر، توافق های پایدارتر.
اصول گفتگوی سالم مالی
- فضا را آرام و بدون قضاوت نگه دارید.
- هر دو طرف صادق باشند؛ پنهان کاری مالی اعتماد را از بین می برد.
- احساسات پشت پول را بشناسید؛ پول فقط عدد نیست، به امنیت و آزادی ذهنی هم گره خورده است.
- جلسه را کوتاه و منظم کنید؛ مثلاً 60 دقیقه با یک دستور جلسه ساده.
۹ پرسش مالی ضروری قبل از ازدواج
- در خانواده شما مسائل مالی چگونه مدیریت می شد و چه اثری روی نگرش امروزتان گذاشته؟
- بیشتر خرج کننده اید یا پس اندازگر؟ در کجا ضعف یا قوت دارید؟
- در اولویت شما داشتن دارایی مهم تر است یا تجربه و سفر؟
- تعریف شما از بحران مالی چیست و آستانه حساسیت شما کجاست؟
- بدهی فعلی دارید؟ نوع و مبلغ و برنامه بازپرداخت چیست؟
- حساب مشترک می خواهید یا جداگانه یا ترکیبی؟ چرا؟
- چه چیزی برای شما «تصمیم مالی بزرگ» محسوب می شود؟
- چقدر به مدیریت پول علاقمند و منظم هستید؟ چه کارهایی را بهتر به همسرتان می سپارید؟
- اهداف مالی کوتاه مدت، میان مدت و بلندمدت شما چیست؟
مدل های رایج تعامل مالی زوجین
- یک کاسه کامل: همه درآمدها تجمیع، بودجه بندی مشترک، تصمیم گیری دو نفره.
- کاملا جدا: هرکس برای درآمدش تصمیم می گیرد؛ نیازمند شفافیت زیاد تا تعارض کم شود.
- تقسیم ردیفی: با توافق، هرکس برخی ردیف های هزینه را برعهده می گیرد + پس انداز مشترک. این مدل برای بسیاری عملی تر است.
حساب مشترک یا جدا؟ یک راهکار ترکیبی
- حساب مشترک برای هزینه های ثابت خانه (اجاره، قبوض، خوراک).
- حساب های شخصی برای خریدهای فردی.
- یک حساب پس انداز مشترک برای اهداف بزرگ.
بودجه بندی دونفره به زبان ساده
- جمع آوری اطلاعات: درآمد خالص هر نفر، هزینه های ثابت و متغیر، بدهی ها.
- تعیین درصد ها: مثلا 50 تا 60 درصد ضروریات، 10 تا 20 درصد پس انداز و سرمایه گذاری، 10 درصد تفریح، باقی برای اهداف ویژه.
- تقویم پرداخت: تاریخ اقساط، اجاره و قبوض را مشخص کنید.
- بازبینی ماهانه: یک بار در ماه عملکرد را مرور و اصلاح کنید.
| دسته | نمونه ردیف ها | نکته مدیریتی |
|---|---|---|
| ضروریات | مسکن، قبوض، خوراک، حمل و نقل | قراردادها و تخفیف ها را بررسی کنید |
| بدهی | وام، قسط، بدهی کارت | اول بازپرداخت با بهره بالاتر |
| پس انداز | صندوق اضطراری، اهداف بزرگ | واریز خودکار ماهانه |
| تفریح | سفر، رستوران، سرگرمی | سقف مشخص و قابل انعطاف |
صندوق اضطراری و مدیریت بدهی
- صندوق اضطراری: هدف 3 تا 6 ماه هزینه های ضروری. با عدد کوچک شروع و ماهانه واریز کنید.
- بازپرداخت بدهی: اولویت بدهی های با بهره بالا، مذاکره برای تقسیط منطقی، پرهیز از بدهی جدید تا زمان کنترل.
شفافیت مالی؛ خط قرمز قبل از ازدواج
- همه موارد را صادقانه بگویید: درآمد، بدهی، تعهدات، کمک های خانوادگی.
- رسید و دسترسی ها را مرتب نگه دارید؛ از اپلیکیشن های مدیریت هزینه فارسی استفاده کنید.
- درباره خریدهای فردی و مشترک حد و مرز مشخص کنید.
سوالات مالی مهم خواستگاری
- منش مالی شما چیست؟ بیشتر مقتصدید یا دست و دل باز؟
- منبع درآمد شما و پایداری آن چگونه است؟
- آیا بدهی یا قسط دارید؟ مبلغ، تا چه زمانی؟
- تقسیم هزینه های زندگی را چگونه منصفانه می دانید؟
- حساب مشترک، حساب جدا یا ترکیبی؟
- پس انداز ماهانه هدف شما چند درصد است؟
- دیدگاه درباره مهریه، جهیزیه و شروط ضمن عقد چیست؟
- چه کسی مدیر مالی خانواده است و تصمیم نهایی را چگونه می گیرید؟
اهداف مشترک و برنامه ریزی
کوتاه مدت تا بلندمدت
- کوتاه مدت: تکمیل صندوق اضطراری، تسویه یک بدهی.
- میان مدت: خرید وسایل ضروری منزل، سفر برنامه ریزی شده.
- بلندمدت: خانه، خودرو، سرمایه گذاری برای آموزش فرزندان.
اهداف را بنویسید، مبلغ و زمان بگذارید و ماهانه پیشرفت را بررسی کنید.
تفاوت نگرش ها را چگونه مدیریت کنیم؟
- پذیرش تفاوت ها طبیعی است؛ هنر شما مدیریت ناسازگاری است نه حذف آن.
- برای ردیف های حساس سقف هزینه تعیین کنید.
- برای خریدهای بزرگ، قانون «مکث 24 ساعته» بگذارید.
- در صورت پیچیدگی، از مشاور مالی کمک بگیرید.
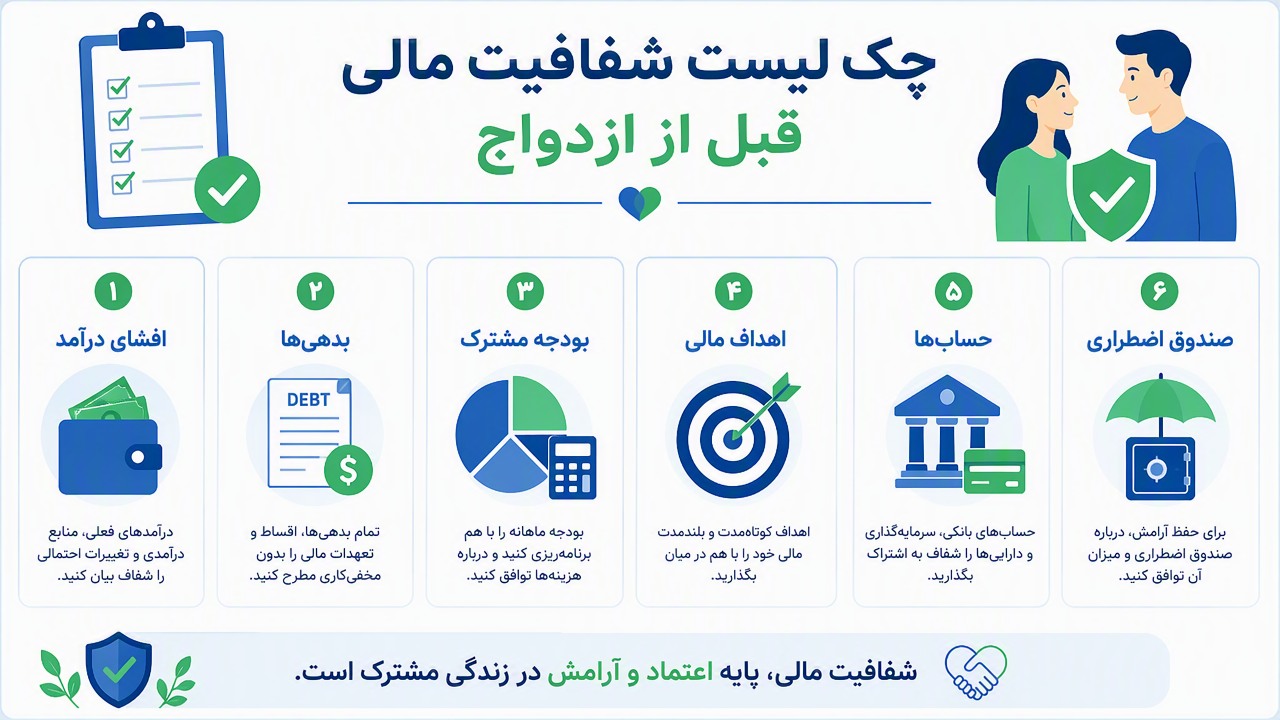
چک لیست یک توافق مالی سالم قبل از ازدواج
- افشای کامل درآمد، بدهی و تعهدات
- توافق مدل تعامل مالی (مشترک، جدا، ترکیبی)
- بودجه ماهانه مکتوب و تاریخ بازبینی
- صندوق اضطراری فعال
- برنامه بازپرداخت بدهی
- اهداف مالی مکتوب با زمان بندی
- قواعد خریدهای بزرگ و هزینه های شخصی
- توافق درباره مهریه، جهیزیه و شروط ضمن عقد
جمع بندی کاربردی
قبل از ازدواج، گفتگو و شفافیت مالی را جدی بگیرید. با بودجه بندی دو نفره، تعیین اهداف و ایجاد صندوق اضطراری، پایه های یک زندگی آرام تر را می سازید. اختلاف ها را با گفتگوی منصفانه و برنامه مشترک تبدیل به همکاری کنید؛ مدیریت مالی خوب یعنی آرامش، اعتماد و پیشرفت دو نفره.
جمع بندی
مدیریت مالی پیش از ازدواج نقش کلیدی در ایجاد پایههای مستحکم زندگی مشترک دارد و با شفافسازی، برنامهریزی واقعبینانه و گفتگوی صادقانه میتوان از بسیاری اختلافات و استرسهای مالی جلوگیری کرد. تعیین مدل تعامل مالی مناسب، بودجهبندی دقیق، ایجاد صندوق اضطراری و برنامهریزی برای بازپرداخت بدهیها، ضمن افزایش اعتماد و کاهش تنشها، زمینهساز همکاری موثر و دستیابی به اهداف مشترک خواهد بود. در نهایت، پذیرش تفاوتها و استفاده از ابزارهای مدیریت مالی، مسیر زندگی مشترک را به سمت آرامش، امنیت و پیشرفت دو نفره هدایت میکند.
پرسش های متداول
چرا مدیریت مالی قبل از ازدواج اهمیت دارد؟
مدیریت مالی قبل از ازدواج جلوی سوء تفاهمها، بدهیهای بیبرنامه و دلخوریها را میگیرد و باعث اعتماد و آرامش میشود.
چه زمانی باید درباره مسائل مالی با همسر آینده صحبت کنیم؟
بهتر است پیش از ازدواج و پس از چند جلسه آشنایی، یک یا چند گفتگوی مالی اختصاصی داشته باشید.
مدلهای رایج تعامل مالی زوجین کدامند؟
یک کاسه کامل، کاملا جدا و تقسیم ردیفی از مدلهای رایج تعامل مالی هستند.
چطور میتوانیم بودجهبندی دونفره را ساده انجام دهیم؟
با جمعآوری اطلاعات مالی، تعیین درصدهای هزینه، تنظیم تقویم پرداخت و بازبینی ماهانه.
چطور صندوق اضطراری را مدیریت کنیم؟
هدف ۳ تا ۶ ماه هزینههای ضروری است؛ با مبلغ کوچک شروع و ماهانه واریز کنید.
چه نکاتی برای گفتگوهای مالی سالم باید رعایت شود؟
فضا آرام و بدون قضاوت باشد، صداقت رعایت شود، احساسات پشت پول شناخته شود و جلسات کوتاه و منظم باشند.
حساب مشترک یا جدا چگونه مدیریت کنیم؟
هزینههای ثابت خانه در حساب مشترک، خریدهای فردی در حساب شخصی و یک حساب پسانداز مشترک برای اهداف بزرگ.
چگونه تفاوت نگرشهای مالی را در زندگی مشترک مدیریت کنیم؟
تفاوتها را بپذیریم، سقف هزینه تعیین کنیم، قانون مکث ۲۴ ساعته برای خریدهای بزرگ بگذاریم و در صورت نیاز از مشاور مالی کمک بگیریم.
چه مواردی را باید قبل از ازدواج درباره مسائل مالی توافق کنیم؟
افشای کامل درآمد و بدهی، مدل تعامل مالی، بودجه ماهانه، صندوق اضطراری، برنامه بازپرداخت بدهی، اهداف مالی، قواعد خریدهای بزرگ و توافق درباره مهریه و جهیزیه.